
اخر الاخبار
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
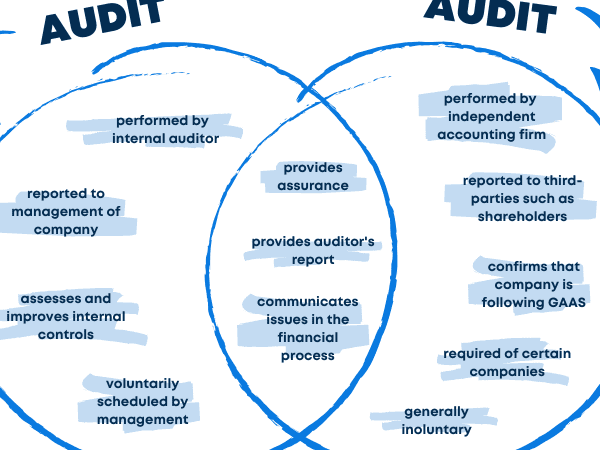
المسئولية التقيرية للمراجع الخارجي
المسئولية التقيرية للمراجع الخارجي فإنها لكي تنشأ أو تثبت فلا بد من توافر الاركان الثلاثة الاتية 1- ضرورة وقوع تقصير أو خطأ من المراجع الخارجي . 2- إصابة المدعي بضرر ناتج عن خطأ أو تصير المراجع الخارجي . 3- وجود علاقة سببية بين خطأ أو تقصير المراجع وبين الضرر لاذي أصاب المدعي . · ملاحظة غاية في الاهمية ويتكون الخطأ أو التقصير في المسئولية التقصيرية من عنصرين الاول : عنصر ماجي ويتمثل في التعدي ويقصد به إنحراف سلوك المراجع الخارجي سواء تعمد الاضرار بالغير أو لم يتعمد وإنما صدر من إهمال وتقصير . الثاني: عنصر معنوي ويتمثل في الادراك والتمييز مقالات ذات صلة:مفهوم جودة عملية المراجعةالبرنامج التدريبى للزملاء الجدد KPMGدراسة تحليلية لتكلفة نظام الكتروني متكامل
